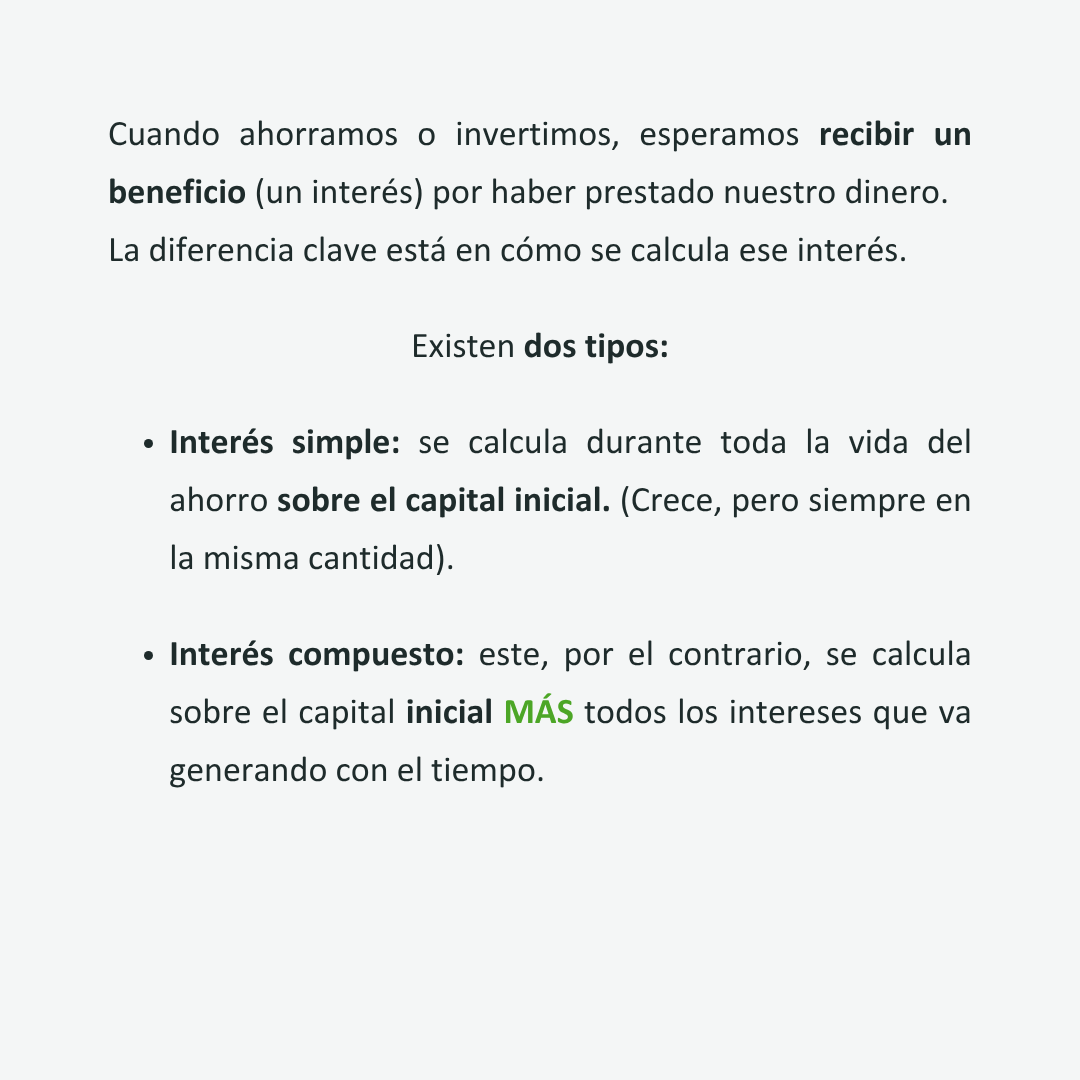
Cuando ahorramos o invertimos, esperamos recibir un beneficio —un interés— por haber prestado nuestro dinero. La diferencia clave está en cómo se calcula ese interés, y puede cambiar mucho el resultado final.
En 30 segundos
- El interés simple se calcula siempre sobre el capital inicial; el compuesto, sobre el capital más los intereses que se van acumulando.
- Con 1.000 € al 10 % anual durante 5 años, el interés simple da 1.500 € y el compuesto, 1.610,51 €.
- Cuanto más tiempo dejas trabajar el dinero, mayor es la diferencia: es el efecto bola de nieve.
- Para estimar cuánto tarda en duplicarse una inversión, divide 72 entre la rentabilidad anual: es la llamada regla del 72.
Interés simple e interés compuesto
Existen dos tipos:
- Interés simple: se calcula durante toda la vida del ahorro sobre el capital inicial. Crece, pero siempre en la misma cantidad.
- Interés compuesto: se calcula sobre el capital inicial más todos los intereses que va generando con el tiempo.
El efecto bola de nieve
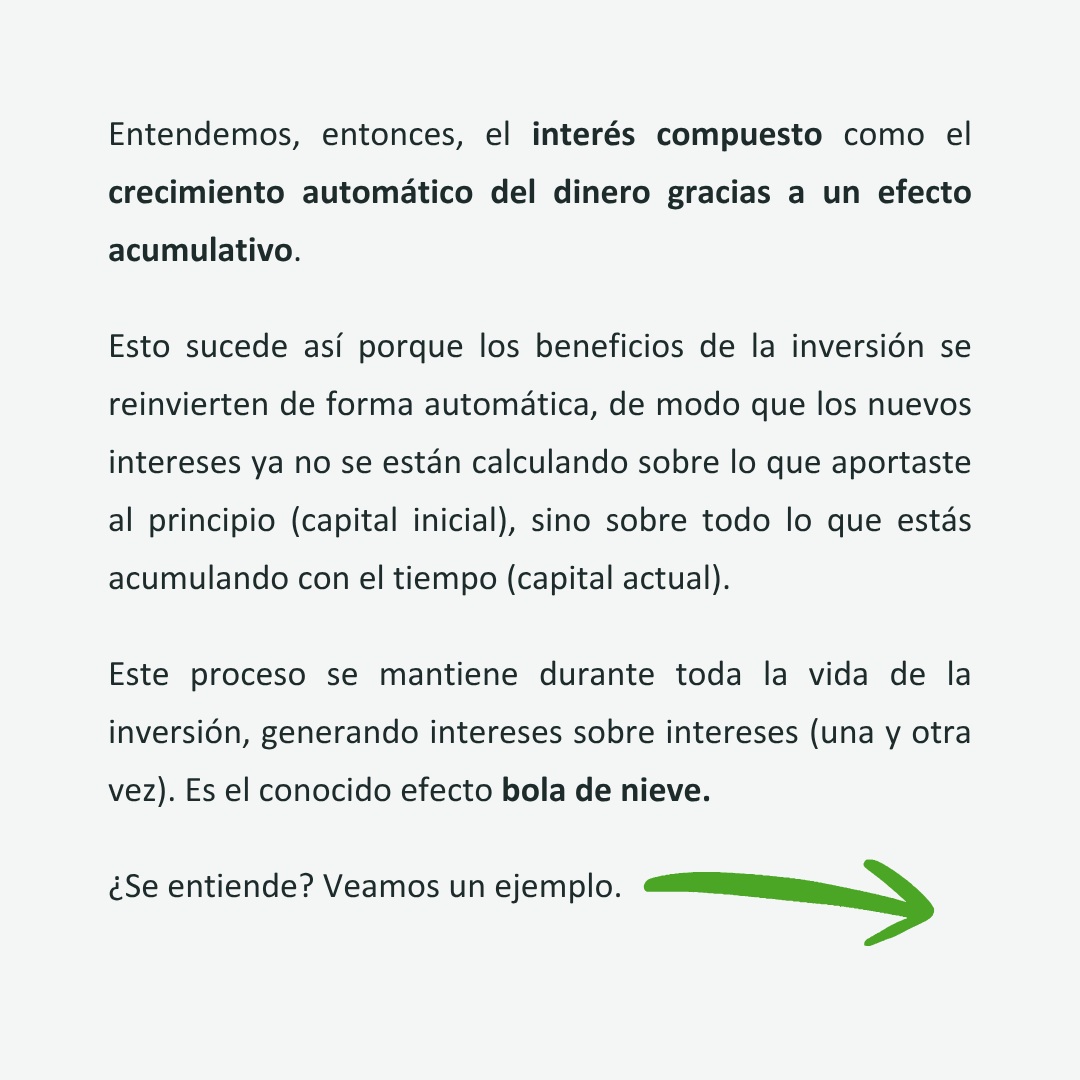
Entendemos el interés compuesto como el crecimiento automático del dinero gracias a un efecto acumulativo. Los beneficios de la inversión se reinvierten de forma automática, de modo que los nuevos intereses ya no se calculan sobre lo que aportaste al principio (el capital inicial), sino sobre todo lo que llevas acumulado (el capital actual).
Este proceso se mantiene durante toda la vida de la inversión, generando intereses sobre intereses una y otra vez. Es el conocido efecto bola de nieve. Veamos un ejemplo.
Un ejemplo: 1.000 € al 10 % anual durante 5 años
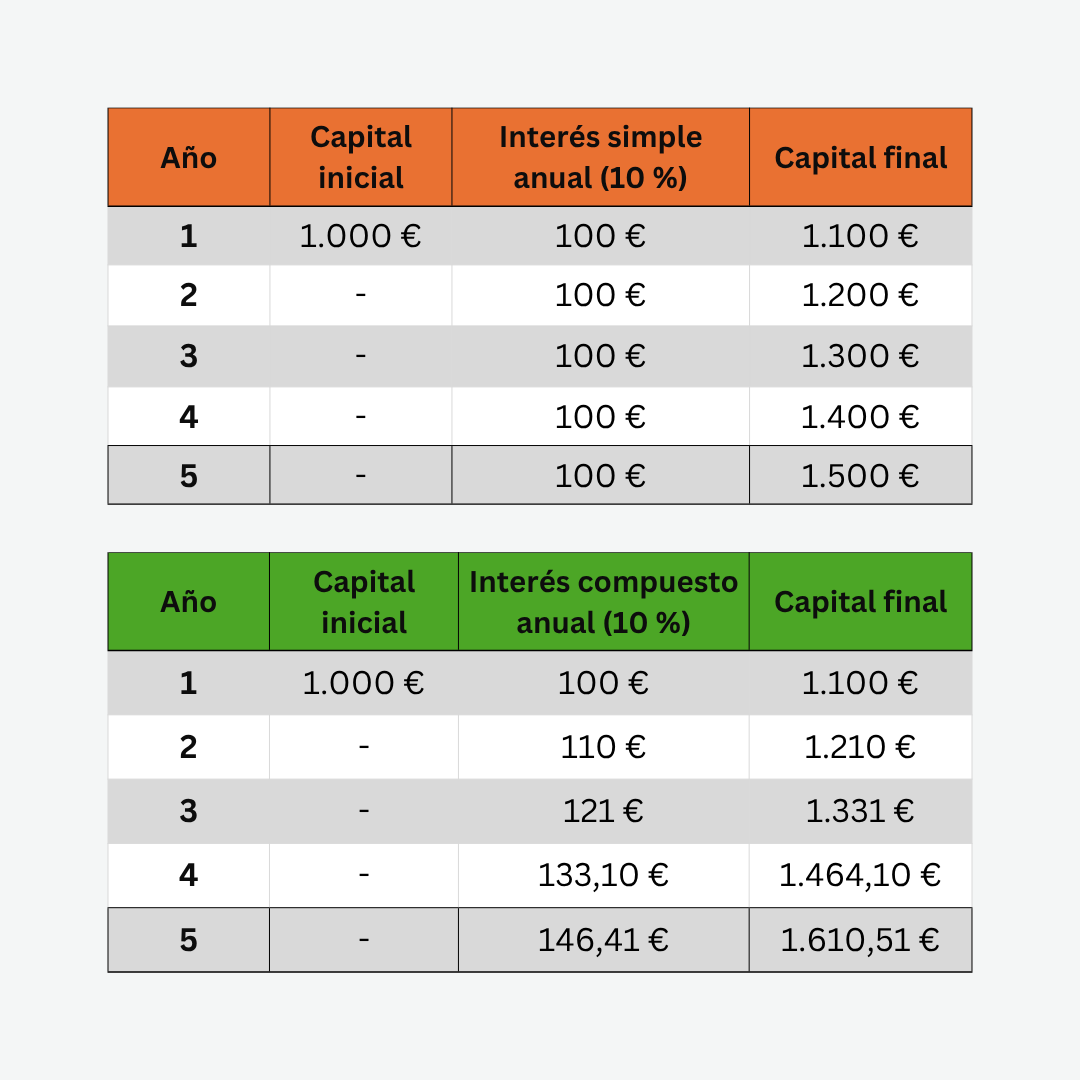
Observa las dos tablas. En ambas, la rentabilidad es del 10 % anual, pero el resultado es distinto.
| Año | Interés simple | Capital final |
|---|---|---|
| 1 | 100 € | 1.100 € |
| 2 | 100 € | 1.200 € |
| 3 | 100 € | 1.300 € |
| 4 | 100 € | 1.400 € |
| 5 | 100 € | 1.500 € |
| Año | Interés compuesto | Capital final |
|---|---|---|
| 1 | 100 € | 1.100 € |
| 2 | 110 € | 1.210 € |
| 3 | 121 € | 1.331 € |
| 4 | 133,10 € | 1.464,10 € |
| 5 | 146,41 € | 1.610,51 € |
Tras 5 años, el resultado es de 1.500 € con interés simple y de 1.610,51 € con interés compuesto.
¿Otro ejemplo?
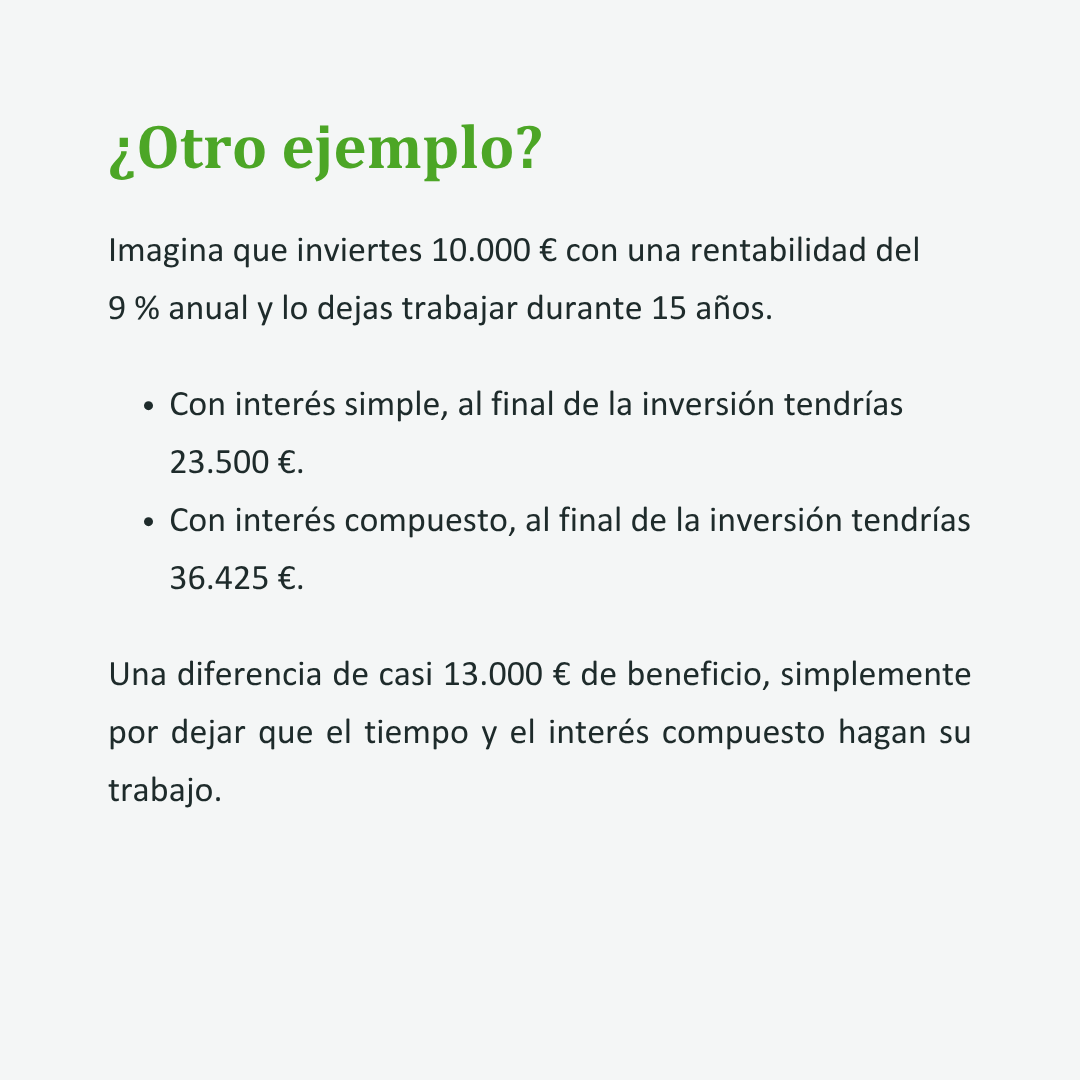
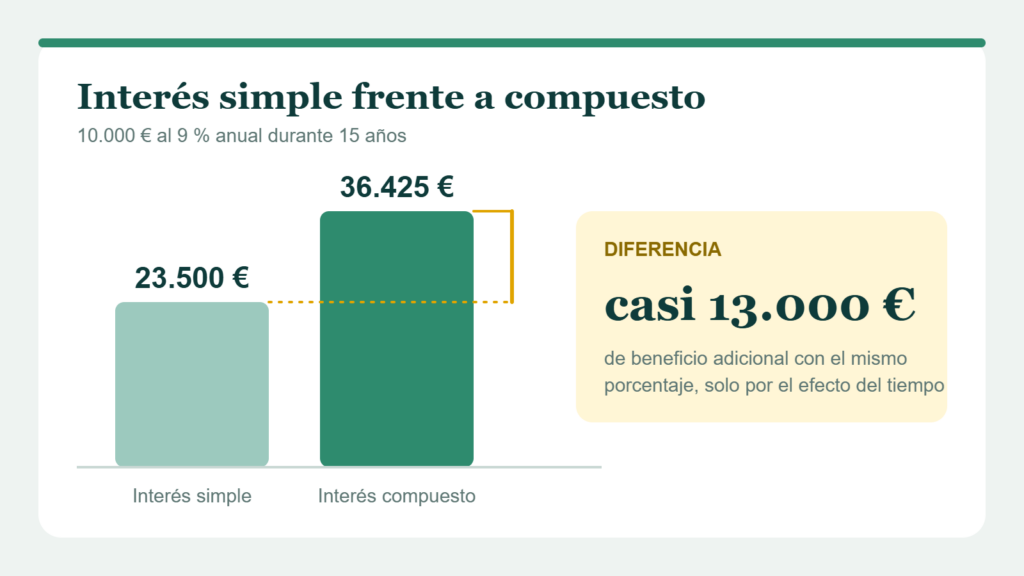
Imagina que inviertes 10.000 € con una rentabilidad del 9 % anual y lo dejas trabajar durante 15 años:
- Con interés simple, al final tendrías 23.500 €.
- Con interés compuesto, al final tendrías 36.425 €.
Una diferencia de casi 13.000 € de beneficio, simplemente por dejar que el tiempo y el interés compuesto hagan su trabajo.
Los tres factores que deciden el resultado
El resultado del interés compuesto depende de tres elementos: cuánto dinero aportas, a qué rentabilidad y durante cuánto tiempo. De los tres, el tiempo es el que más pesa, porque es el que permite que los intereses generen nuevos intereses durante más años.
¿Por qué importa empezar pronto?
Imagina dos personas que invierten 100 € al mes (1.200 € al año) con una rentabilidad del 6 % anual hasta los 65 años. La única diferencia entre ellas es la edad a la que empiezan:
| Empieza a los | Años invirtiendo | Total aportado | Capital a los 65 |
|---|---|---|---|
| 25 años | 40 | 48.000 € | 185.714 € |
| 35 años | 30 | 36.000 € | 94.870 € |
Quien empieza diez años antes aporta solo 12.000 € más, pero termina con casi el doble de capital. Esos diez años adicionales permiten que el efecto bola de nieve actúe durante más tiempo.
La regla del 72
Existe un cálculo sencillo para saber cuánto tarda en duplicarse una inversión con interés compuesto: divide 72 entre la rentabilidad anual. El resultado son, aproximadamente, los años necesarios.
- Al 3 % anual: 72 ÷ 3 = unos 24 años.
- Al 6 % anual: 72 ÷ 6 = unos 12 años.
- Al 9 % anual: 72 ÷ 9 = unos 8 años.
Es una aproximación, pero resulta muy útil para comparar alternativas de un vistazo.
Cuando el interés compuesto juega en contra
El mismo mecanismo funciona en sentido contrario con las deudas. Cuando los intereses de una deuda no se pagan y se suman a lo que se debe, pasan a generar nuevos intereses. Ocurre, por ejemplo, con algunas tarjetas de crédito revolving: si la cuota mensual apenas cubre los intereses, la deuda se reduce muy despacio y su coste total se dispara.
Algo parecido sucede con la inflación: una subida de precios del 3 % anual también se acumula año tras año, igual que lo haría una rentabilidad.
Las rentabilidades de los ejemplos son hipotéticas y sirven solo para entender el mecanismo. Ninguna inversión garantiza un porcentaje fijo cada año.
En conclusión
Ahora ya sabes qué es el interés compuesto y cómo beneficiarte de él: reinvertir los beneficios y dar tiempo a que se acumulen es lo que convierte una pequeña diferencia anual en una gran diferencia a largo plazo.
Resumen en diapositivas
Pulsa sobre cualquier diapositiva para verla ampliada.