La inflación aparece con frecuencia en las noticias, pero ¿qué significa realmente para nuestro día a día y para nuestros ahorros?
En 30 segundos
- La inflación es la subida de los precios de los productos y servicios que consumimos habitualmente.
- Hace que el dinero pierda poder adquisitivo: con la misma cantidad compramos menos cosas.
- En España se mide con el IPC, que publica el INE cada mes. El BCE tiene como objetivo una inflación del 2 % a medio plazo.
- Con una inflación media del 3 % anual, 10.000 € sin rentabilidad pierden en 10 años alrededor de una cuarta parte de su poder de compra.
¿Qué es la inflación?
La inflación es la subida en los precios de los productos y servicios que consumimos habitualmente.
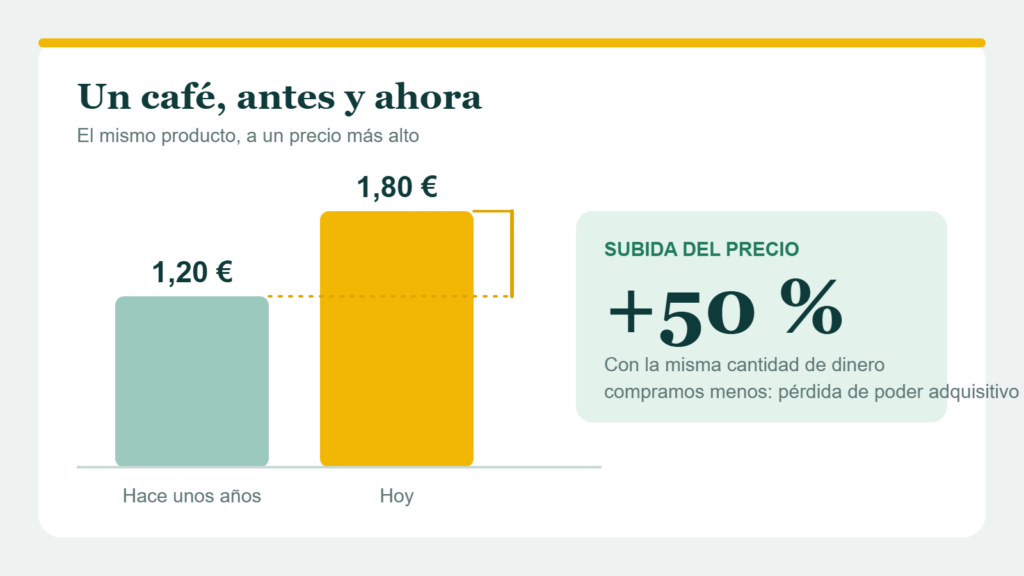
Por ejemplo: un café que costaba 1,20 € hace unos años hoy cuesta 1,80 €.
Mucho más que un café
Esto no afecta solo al café. Lo vemos en la cesta de la compra, el combustible, la factura de la luz y en muchos otros productos y servicios.
Como consecuencia, cada año nuestro dinero pierde poder adquisitivo: con la misma cantidad podemos comprar menos cosas.
El impacto en nuestros ahorros
Donde el impacto puede ser especialmente importante es en nuestros ahorros. Si los precios suben y nuestro ahorro no crece al mismo ritmo, cada vez tendremos menos poder de compra con ellos.
Puedes imaginar tus ahorros como un cubo de hielo al sol: al principio tiene el mismo tamaño, pero poco a poco, y sin darte cuenta, se va derritiendo y perdiendo su valor.
¿Cuánto se pierde en la práctica?
Veamos un ejemplo. Imagina que tienes 10.000 € guardados en casa o en una cuenta que no da intereses, y que durante los próximos 10 años la inflación media es del 3 % anual.
Pasado ese tiempo seguirás teniendo 10.000 €, pero con ellos solo podrás comprar lo que hoy compras con unos 7.441 €. Es decir, habrás perdido alrededor de una cuarta parte de tu poder de compra sin que el saldo de la cuenta haya cambiado.
| Inflación media anual | Poder de compra de 10.000 € tras 10 años | Pérdida aproximada |
|---|---|---|
| 2 % | 8.203 € | 18 % |
| 3 % | 7.441 € | 26 % |
| 5 % | 6.139 € | 39 % |
¿Cómo se mide?
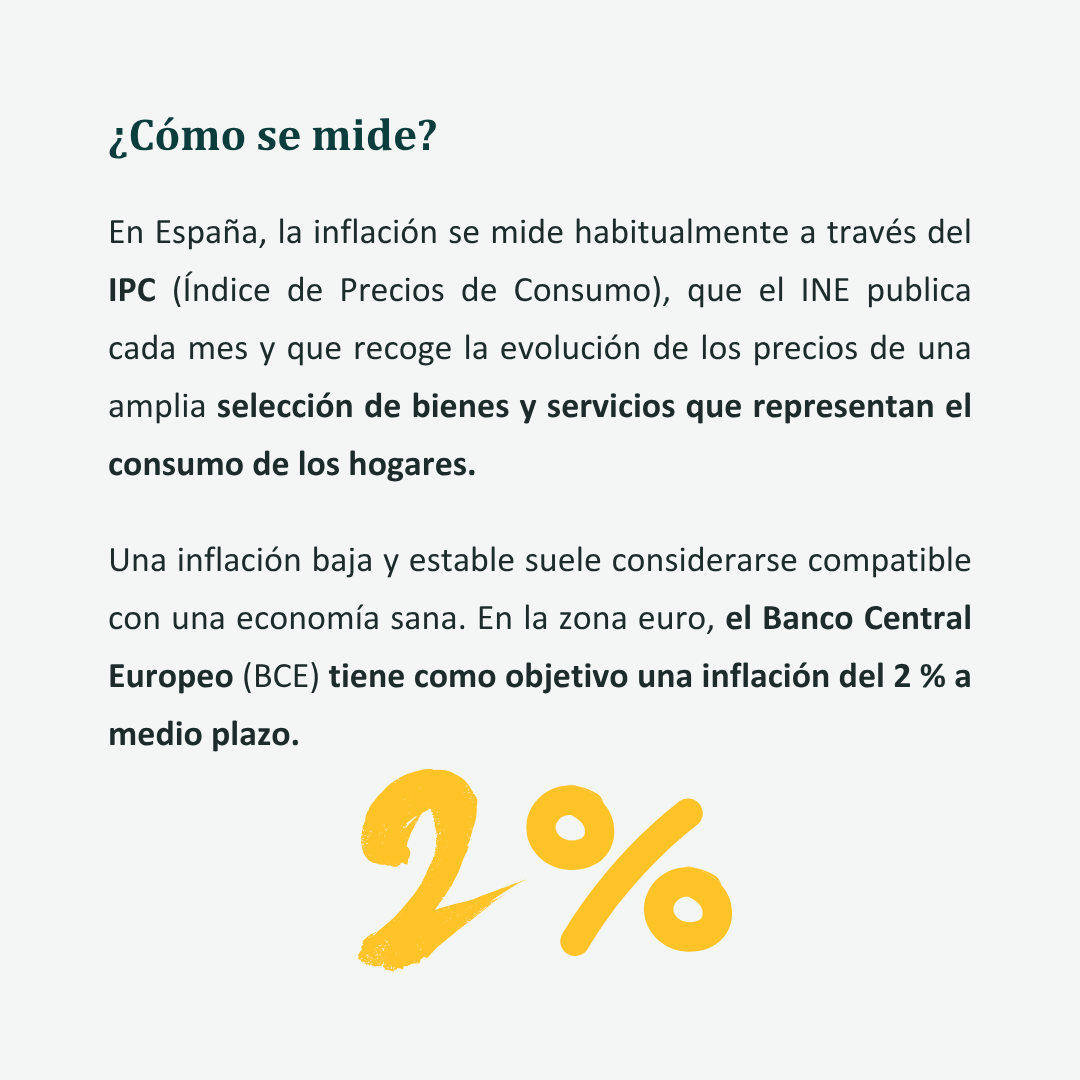
En España, la inflación se mide habitualmente a través del IPC (Índice de Precios de Consumo), que el INE publica cada mes y que recoge la evolución de los precios de una amplia selección de bienes y servicios que representan el consumo de los hogares.
Una inflación baja y estable suele considerarse compatible con una economía sana. En la zona euro, el Banco Central Europeo (BCE) tiene como objetivo una inflación del 2 % a medio plazo.
Además del IPC general, el INE publica la inflación subyacente, que excluye los alimentos no elaborados y los productos energéticos, cuyos precios suben y bajan con más brusquedad. Sirve para ver la tendencia de fondo de los precios sin el efecto de movimientos puntuales, como los de la luz o el combustible.
Un caso reciente: 2022
En julio de 2022, el IPC alcanzó en España el 10,8 % interanual, la tasa más alta desde 1984. Dicho de otro modo: de media, lo que costaba 100 € en julio de 2021 pasó a costar unos 110,80 € un año después.
Para quien tenía sus ahorros sin ninguna rentabilidad, ese año supuso una pérdida de poder adquisitivo muy superior a la habitual.
¿Cuándo lo notamos?
Cuando más nos damos cuenta de esta subida es cuando nuestros ingresos se mantienen estancados y los precios continúan subiendo. Ahí es cuando notamos de verdad la pérdida de poder adquisitivo.
Rentabilidad nominal y rentabilidad real
Para saber si tus ahorros crecen de verdad no basta con mirar lo que te pagan. Hay que fijarse en la rentabilidad real: la rentabilidad obtenida menos la inflación.
Por ejemplo, si una cuenta te da un 2 % anual y la inflación es del 3 %, tu saldo crece, pero en términos reales pierdes aproximadamente un 1 % de poder de compra cada año.
¿Qué podemos hacer?
Además de ahorrar, es importante buscar herramientas que nos permitan hacer crecer nuestros ahorros al ritmo de la inflación y proteger nuestro poder adquisitivo.
Por eso conviene entender conceptos como el interés compuesto, la diferencia entre renta fija y renta variable o cómo funcionan los fondos de inversión. Son la base para decidir con criterio qué hacer con nuestros ahorros.
De lo contrario, el esfuerzo que hacemos hoy para ahorrar puede valer menos mañana.
Resumen en diapositivas
Pulsa sobre cualquier diapositiva para verla ampliada.