La renta fija y la renta variable son dos de los conceptos que más aparecen al hablar de inversión, y también de los que más dudas generan. ¿En qué se diferencian realmente?
En 30 segundos
- Renta fija: prestas tu dinero a un Estado o a una empresa a cambio de un interés (el cupón) y una fecha de devolución.
- Renta variable: te haces dueño de una pequeña parte de una empresa mediante acciones.
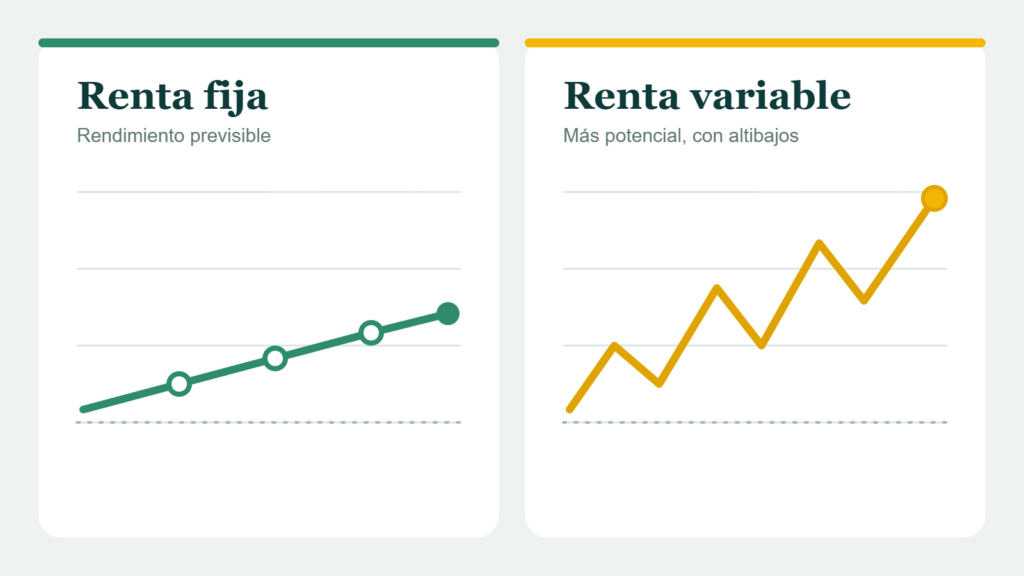
- Ninguna es mejor que la otra: la fija aporta estabilidad y la variable, potencial de crecimiento a largo plazo con más altibajos.
- Que se llame «fija» no significa que no tenga riesgo: existen el riesgo de impago, el de tipos de interés y el de inflación.
¿Qué significa renta fija?
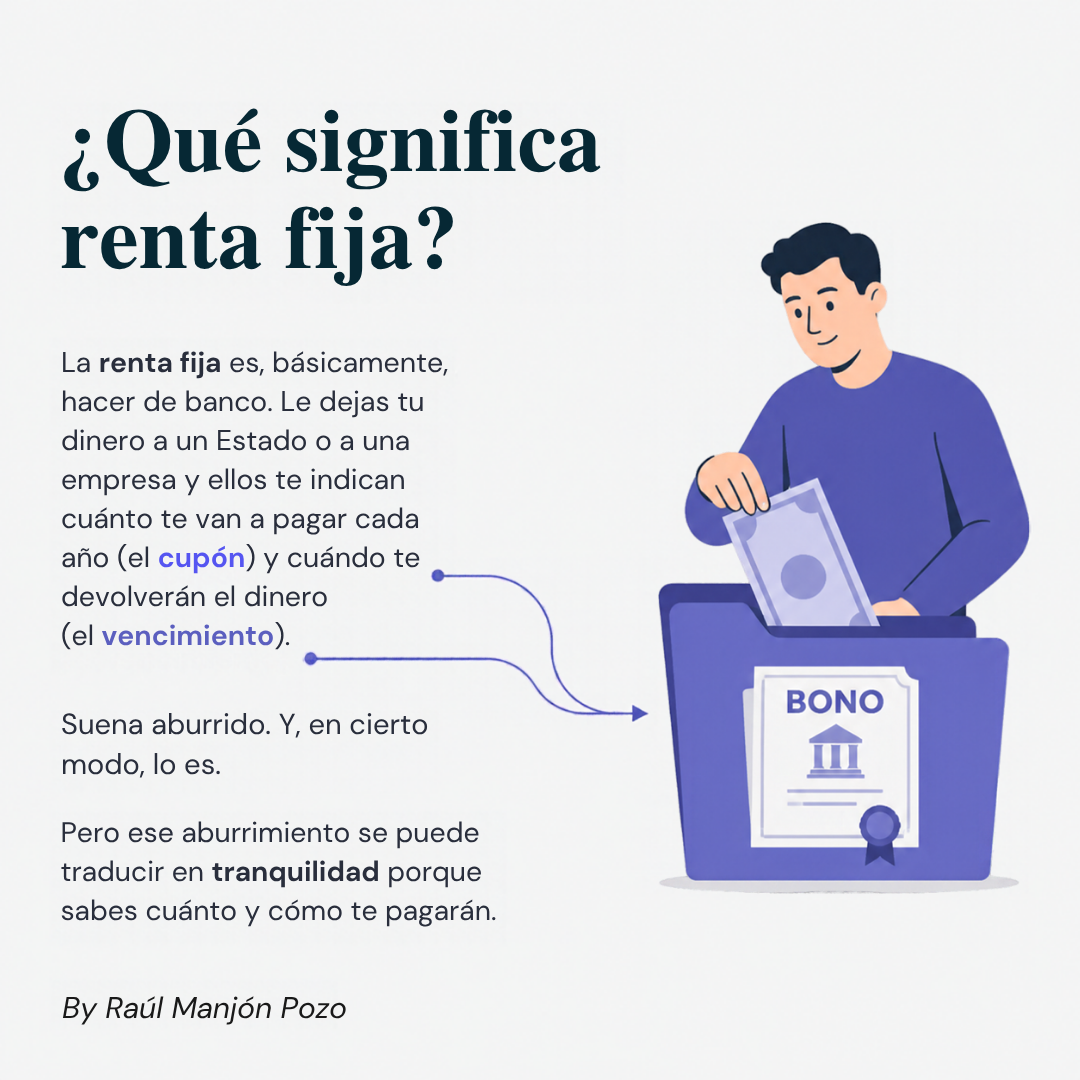
La renta fija es, básicamente, hacer de banco: le dejas tu dinero a un Estado o a una empresa y ellos te indican cuánto te van a pagar cada año (el cupón) y cuándo te devolverán el dinero (el vencimiento).
Puede parecer poco atractiva y, en cierto modo, lo es. Pero esa falta de sobresaltos se traduce en tranquilidad, porque sabes cuánto y cómo te pagarán, siempre que el emisor cumpla con sus pagos.
Letras, bonos y obligaciones del Estado
En España, el Tesoro Público emite deuda a distintos plazos. El nombre cambia según el tiempo que tarda en devolverse el dinero:
| Tipo | Plazo | Cómo se cobra |
|---|---|---|
| Letras del Tesoro | Hasta 12 meses | Se compran por menos de su valor y al vencimiento se cobra el importe completo |
| Bonos del Estado | 3 y 5 años | Un cupón fijo cada año y la devolución del dinero al vencimiento |
| Obligaciones del Estado | Más de 5 años (por ejemplo, 10, 15 o 30) | Un cupón fijo cada año y la devolución del dinero al vencimiento |
¿La renta fija no tiene riesgos?
Que se llame «fija» no significa que no tenga riesgo. Conviene conocer tres:
- Riesgo de impago: que el emisor no pueda devolver el dinero. Por eso una empresa con más riesgo suele pagar un interés más alto que un Estado solvente.
- Riesgo de tipos de interés: si los tipos suben después de comprar un bono, su precio en el mercado baja, porque los bonos nuevos pagan más. Si lo mantienes hasta el vencimiento, cobras lo pactado.
- Riesgo de inflación: si la inflación supera el interés que recibes, pierdes poder adquisitivo.
¿Y qué es la renta variable?
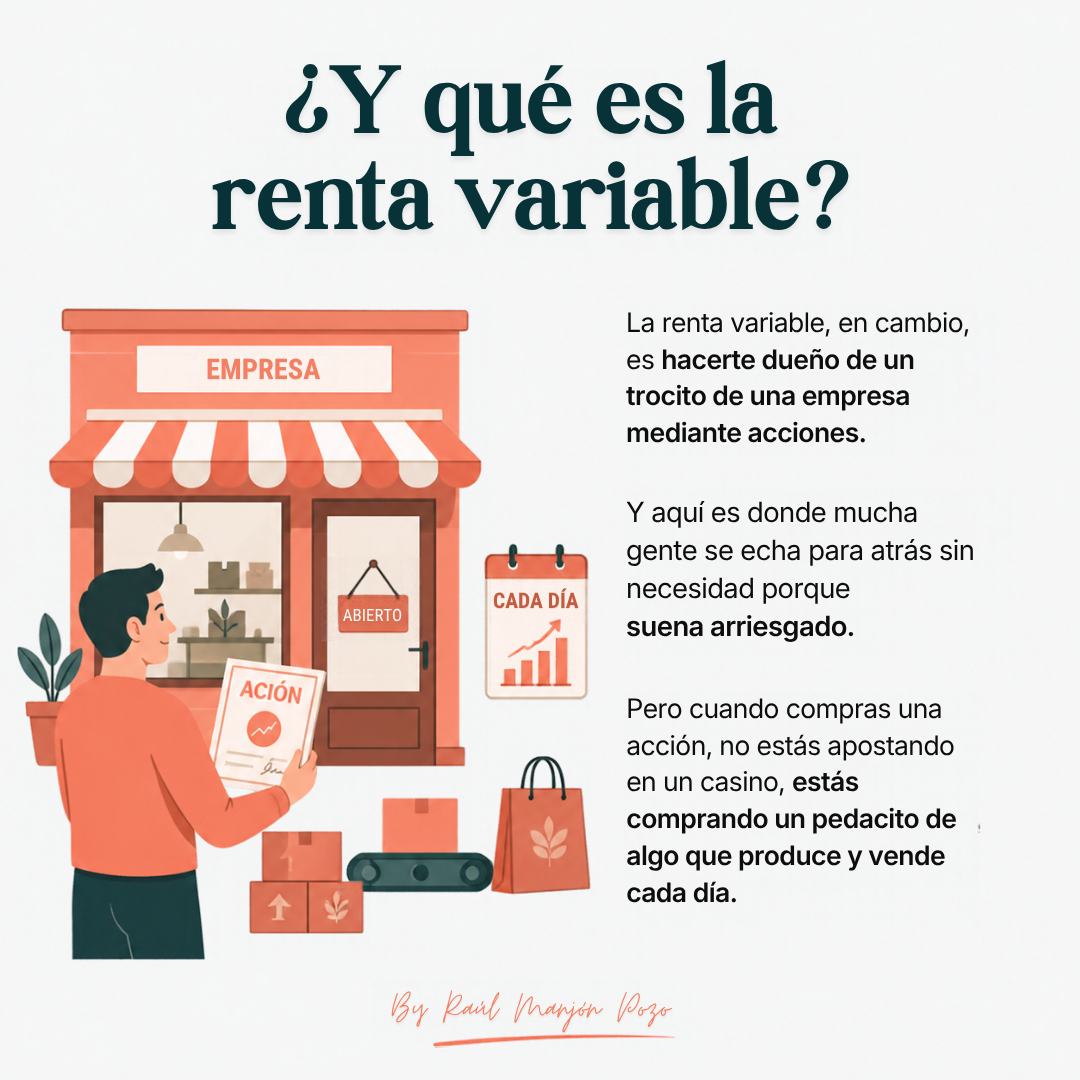
La renta variable consiste en hacerte dueño de un trocito de una empresa mediante acciones.
Es aquí donde mucha gente se echa para atrás porque suena arriesgado. Pero cuando compras una acción no estás apostando en un casino: estás comprando una pequeña parte de algo que produce y vende cada día.
¿Cómo se gana dinero con cada una?
- Renta fija: con los intereses (cupones) que paga el emisor y con la devolución del dinero al vencimiento.
- Renta variable: con la revalorización, cuando el precio de la acción sube porque la empresa crece y gana más, y con los dividendos, la parte de los beneficios que algunas empresas reparten entre sus accionistas.
¿Por qué diversificar?
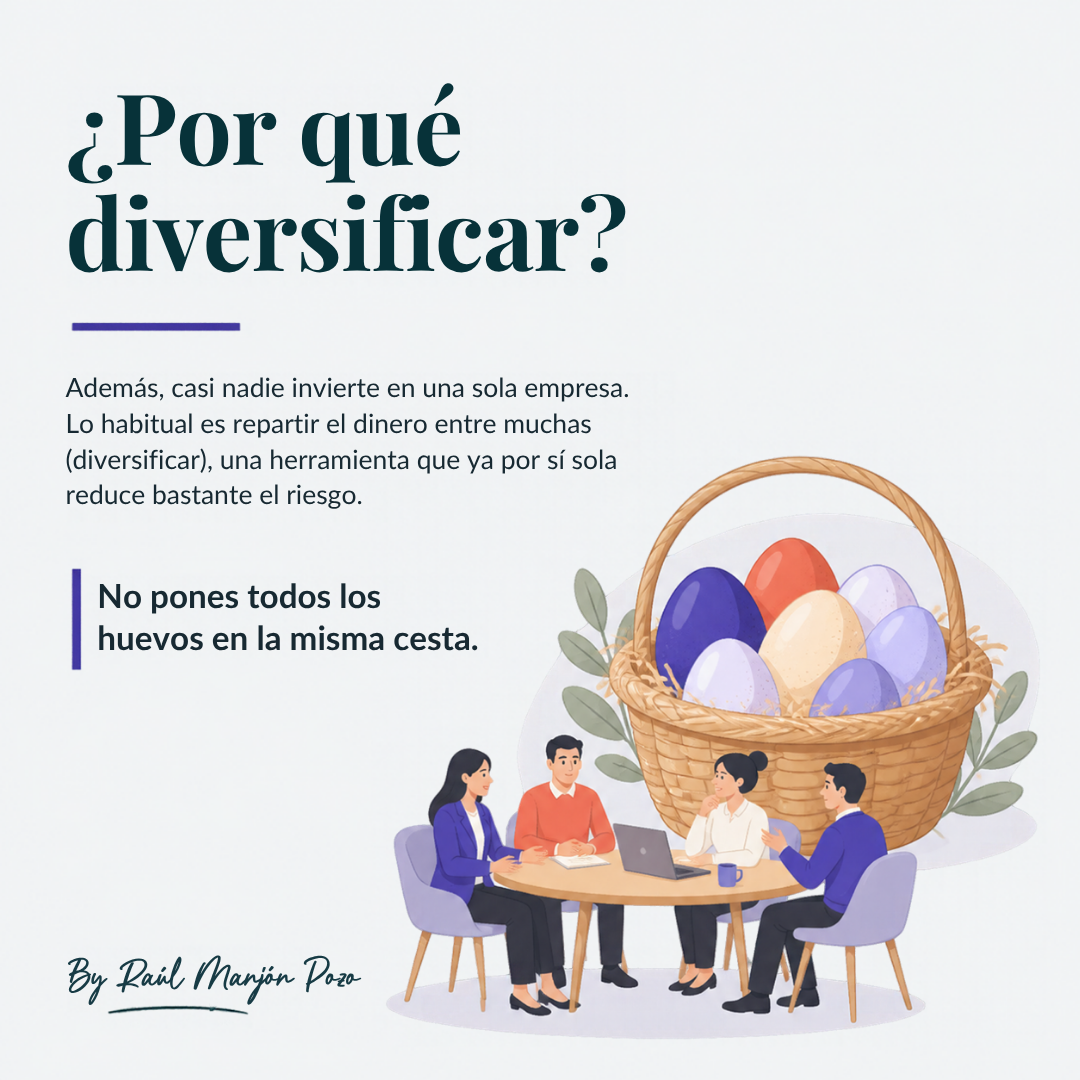
Además, casi nadie invierte en una sola empresa. Lo habitual es repartir el dinero entre muchas (diversificar), una herramienta que ya por sí sola reduce bastante el riesgo.
No poner todos los huevos en la misma cesta.
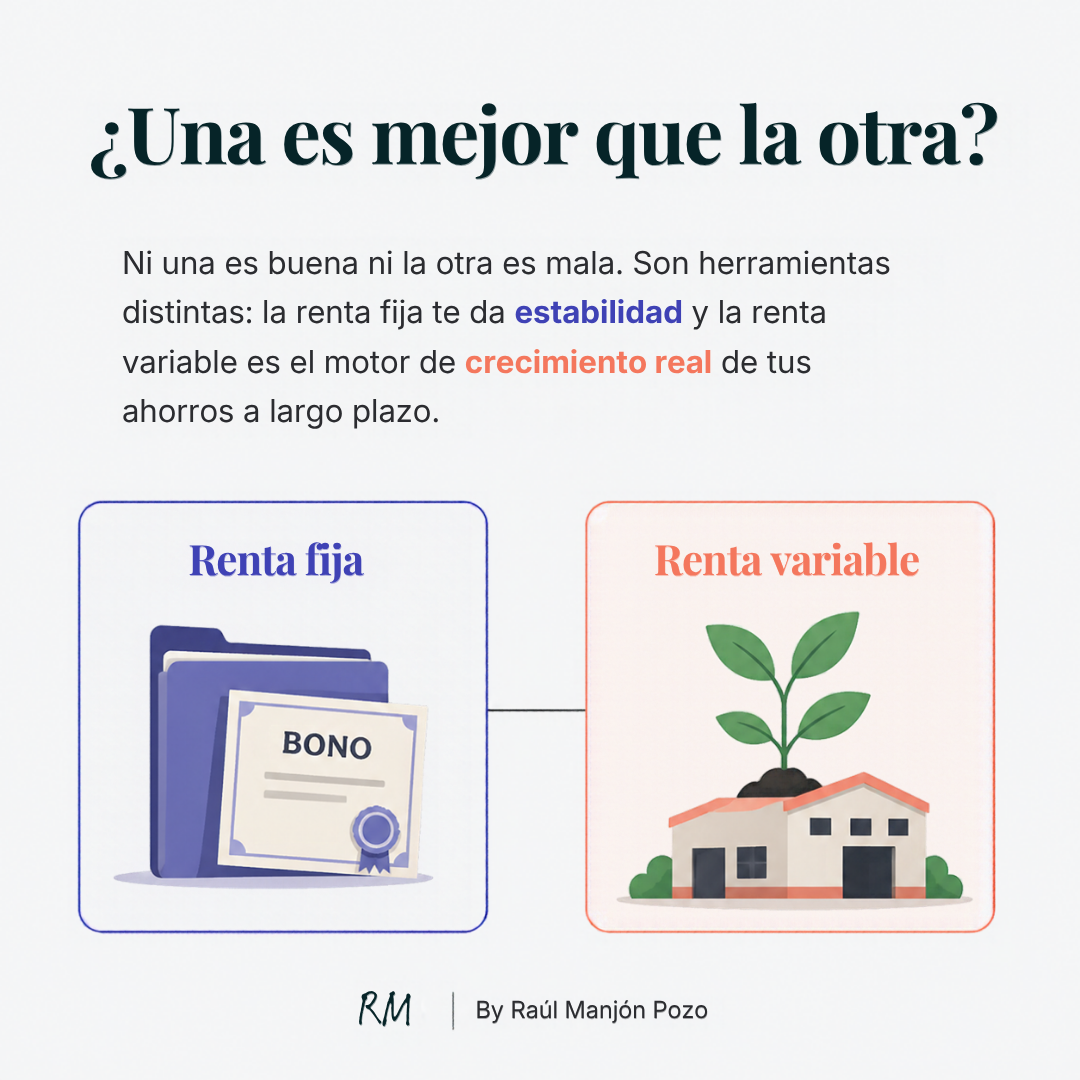
¿Una es mejor que la otra?
Ni una es buena ni la otra es mala. Son herramientas distintas:
Renta fija
Aporta estabilidad: sabes cuánto cobrarás y cuándo recuperarás tu dinero.
Renta variable
Es el motor de crecimiento real de tus ahorros a largo plazo, aunque su valor fluctúa por el camino.
¿Cómo se ve con 10.000 €?
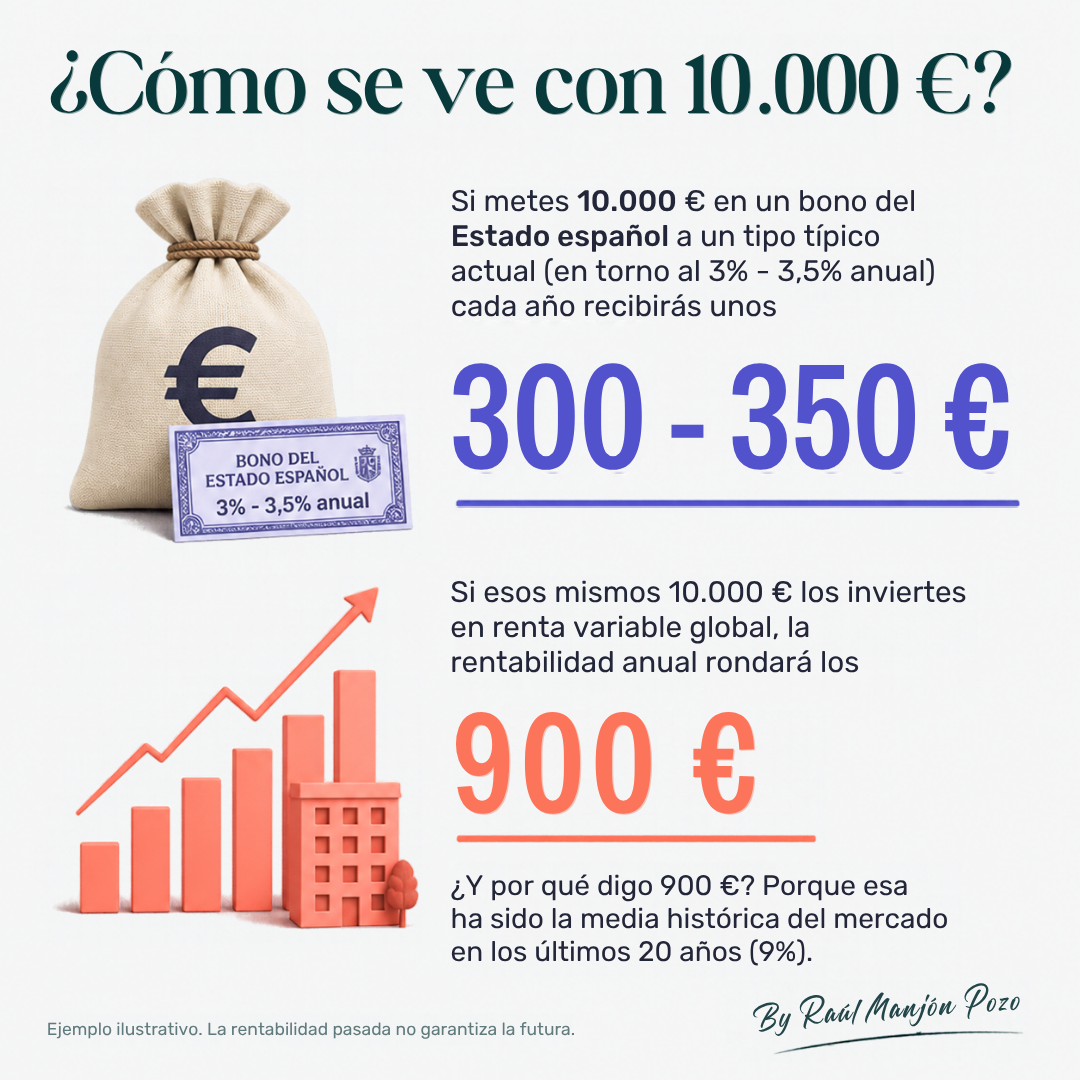
Si inviertes 10.000 € en un bono del Estado español a un tipo habitual en 2026 (en torno al 3 % – 3,5 % anual), cada año recibirás unos 300 – 350 €. Si esos mismos 10.000 € los inviertes en renta variable global y tomamos como referencia una rentabilidad media del 9 %, el rendimiento rondaría los 900 € al año, aunque con grandes diferencias de un año a otro.
| Inversión de 10.000 € | Rentabilidad anual supuesta | Importe anual |
|---|---|---|
| Bono del Estado español | 3 % – 3,5 % | 300 – 350 € |
| Renta variable global | 9 % | 900 € |
¿Por qué 9 %? Porque esa ha sido, aproximadamente, la rentabilidad media anual de la renta variable global en los últimos 20 años, medida por índices como el MSCI World, que agrupa a más de 1.300 grandes empresas de 23 países desarrollados.
Ejemplo ilustrativo. La rentabilidad pasada no garantiza la rentabilidad futura.
El camino nunca es recto
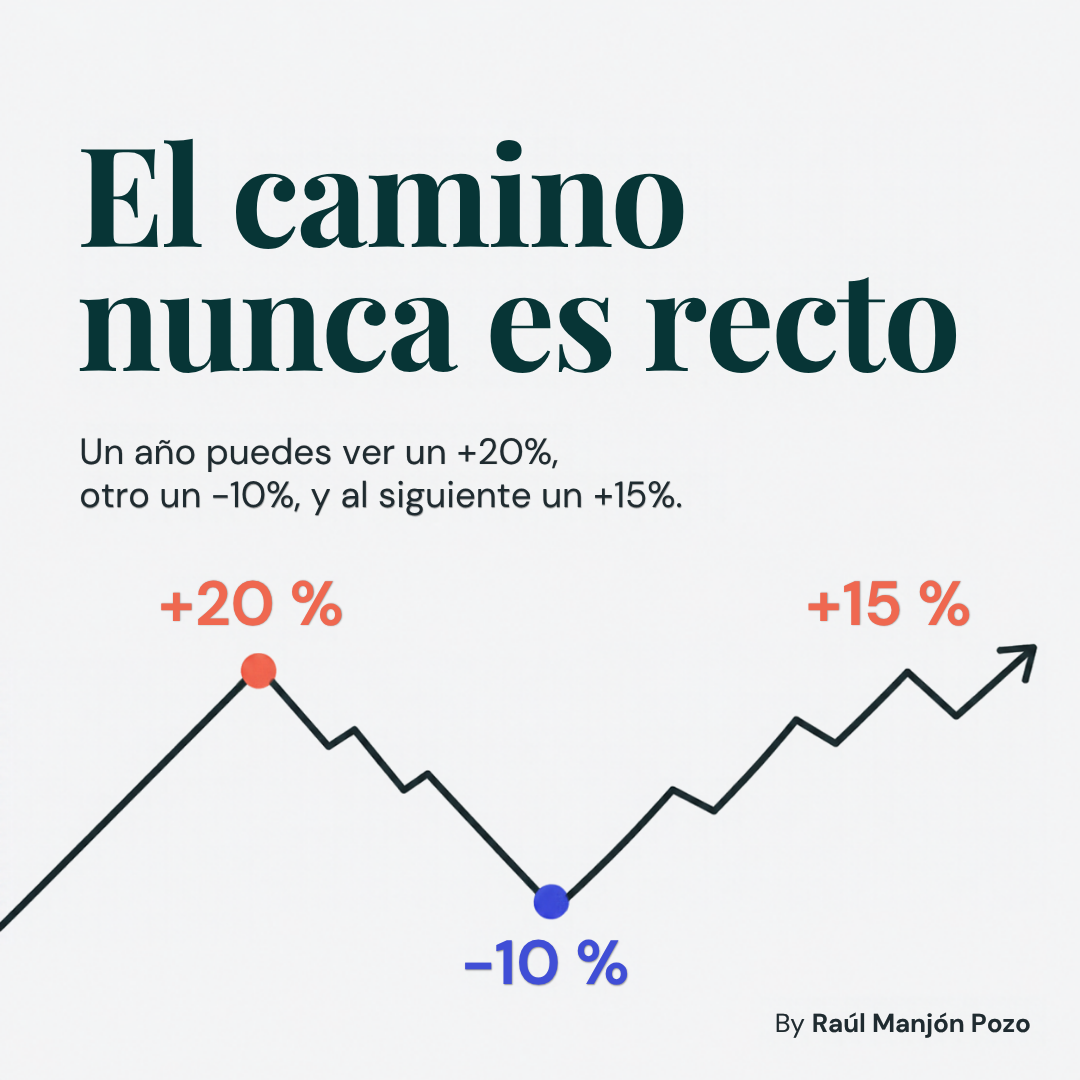
Esa media no significa que cada año se obtenga ese resultado. Un año puedes ver un +20 %, otro un −10 % y al siguiente un +15 %.
Es decir, la media es el resultado de combinar años muy buenos con otros negativos. Por ejemplo, en la crisis financiera de 2008 la renta variable mundial cayó en torno a un 40 %, y en 2022 retrocedió cerca de un 18 %. En ambos casos el mercado recuperó esas caídas en los años siguientes, pero quien vendió en el peor momento convirtió una bajada temporal en una pérdida definitiva.
¿Qué pasa cuando miras a largo plazo?
Cuando miras el conjunto y el medio/largo plazo, el mercado ha tendido a crecer, las empresas tienden a desarrollarse y la economía mundial a progresar.
Cuanto más largo es el plazo, menos peso tienen los años malos en el resultado final. Por eso la renta variable suele considerarse más adecuada para el dinero que no vas a necesitar en muchos años, mientras que la renta fija encaja mejor con objetivos a corto o medio plazo.
En conclusión
Ahora ya sabes en qué se diferencian la renta fija y la renta variable: la primera ofrece estabilidad y previsibilidad, y la segunda, potencial de crecimiento a largo plazo con más altibajos en el camino.
Con cantidades pequeñas, la forma más habitual de invertir en ambas es a través de fondos de inversión, que permiten combinarlas y repartir el dinero entre muchos emisores.
Invertir siempre conlleva riesgo. Este artículo es divulgación educativa, no una recomendación de inversión.
Resumen en diapositivas
Pulsa sobre cualquier diapositiva para verla ampliada.